České vlády v podpoře soukromých subjektů v oblasti vědy a výzkumu postupně přecházejí od dotační strategie k vyšší míře poskytování daňových výhod. Vyplývá to z dat Českého statistického úřadu. Podle Evropské komise ale zapojení českých firem do výzkumu a inovací klesá. Jde tedy o efektivní strategii?
Roste daňová podpora
Český statistický úřad (ČSÚ) ve svém statistickém přehledu nazvaném Statistiky rozvoje společnosti uvádí, že celková finanční podpora, kterou české firmy v roce 2024 obdržely na výzkum a vývoj (VaV), činila 8,7 mld. Kč, přičemž 3,4 mld. Kč z tohoto obnosu připutovalo z dotací státního rozpočtu. Na první pohled je tedy zjevné, že se jedná o minoritní položku státních výdajů na VaV, jejichž součet byl celkem 40 mld. Kč. Co už je ale zajímavější, je struktura státní podpory firem na VaV – 8,7 mld. Kč, které firmy obdržely, se vedle zmíněných 3,4 mld. Kč ze státního rozpočtu skládá i z 1,7 mld. Kč z evropských fondů, a zejména pak z 3,6 mld. Kč, které firmy ušetřily prostřednictvím daňové podpory. Tato forma podpory firem tak v ČR v absolutních číslech poprvé převýšila dotační podporu ze státního rozpočtu.
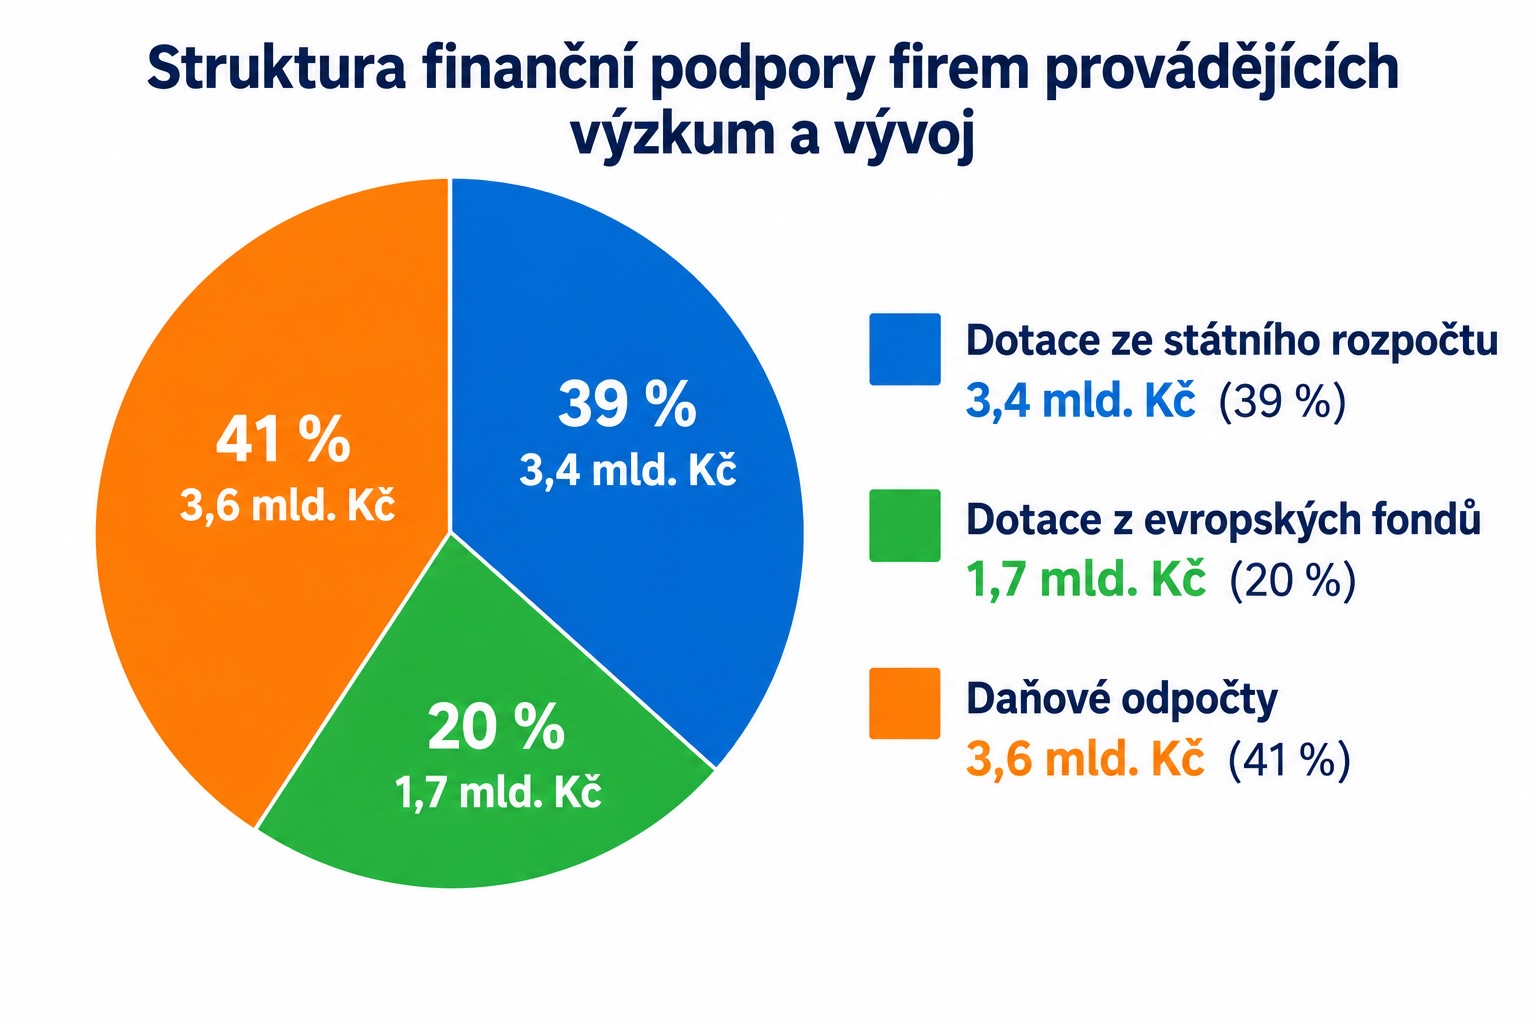
V roce 2024 činily výdaje, na které firmy provádějící VaV uplatnily zpětný daňový odpočet, celkem 17,5 mld. Kč. To představovalo o tři miliardy více než za rok 2023 a zároveň nejvíce od zavedení této podpory v roce 2005. Zmíněných přibližně 3,6 mld. Kč z tohoto obnosu firmy nepřímo ušetřily při osvobození z daňové sazby 21 %.
V desetiletém období let 2015–2024 byl přitom poměr prostředků finanční podpory jiný – ze 75 mld. Kč, které firmy na VaV získaly, tvořily hlavní složku dotace ze státního rozpočtu (31 mld. Kč), zatímco daňovou podporou firmy ušetřily “jen” 27 mld. Kč. Zbylých 17 miliard připutovalo z evropských fondů. V roce 2024 tak daňová podpora vůbec poprvé převýšila přímé dotace ze státního rozpočtu, což může signalizovat posun ve struktuře veřejné podpory firemního VaV.
Popsaný jev, kdy roste nepřímá (daňová) podpora a klesá přímá podpora z rozpočtu, přitom není z mezinárodního hlediska ojedinělý – podle ČSÚ je tento přístup podpory firemního výzkumu a vývoje v zemích OECD častý a v průběhu času jeho využití roste. Zatímco v roce 2000 dosahoval v zemích OECD podíl daňové podpory na celkové veřejné podpoře firemního výzkumu a vývoje asi 30 %, do roku 2023 se tento podíl zdvojnásobil a překročil 60 %. ČR je tedy v tomto ohledu pod průměrem OECD – podíl daňové podpory na celkové podpoře firem ve VaV zde v roce 2024 dosáhl přibližně 41 %.
Mezinárodní srovnání
Zmíněná daňová podpora firem na VaV ve výši 3,6 mld. Kč představuje přibližně 0,04 % tuzemského HDP. Prakticky shodnou výši podpory v přepočtu na tamní HDP poskytovaly v roce 2024 i Maďarsko a Slovensko, zatímco například v sousedním Rakousku byl tento podíl zhruba čtyřikrát vyšší. V regionu střední Evropy tedy Česko v tomto ohledu nevybočovalo. Ze skupiny států, které do EU přistoupily po roce 2004, zaznamenalo oproti Česku vyšší daňovou podporu v poměru k HDP pouze Slovinsko s podílem 0,09 %.
Premiantem EU se stalo Portugalsko, jehož daňová podpora firmám ve VaV v roce 2024 dosáhla 0,39 % HDP. Na druhém místě se shodně umístily Francie a Irsko (0,27 % HDP). Ze zemí mimo EU měly výraznou daňovou podporu Velká Británie (0,28 %) nebo Čína (0,24 %).
Samotná výše podpory ovšem bez uvedení kontextu nemusí být zcela vypovídající – ačkoliv má Česko ve vztahu k velikosti ekonomiky takřka totožnou daňovou podporu firem provádějících VaV jako Maďarsko nebo Slovensko, podniky z ní zde financují podstatně nižší část svých výdajů. ČSÚ uvádí data za rok 2023, kdy se v ČR tato forma daňové podpory rovnala 3 % celkových výdajů firem na VaV. V Polsku přitom představovala hned 6 % výdajů tamních firem na VaV a na Slovensku dokonce 7 %. Vůči HDP tak byl objem podpory podobný, reálně z ní ale české firmy financovaly menší podíl svých nákladů. Tento podíl mělo ze zemí EU nejvyšší opět Portugalsko (37 %). Tamní firmy se tak mohly spolehnout na odpuštění více než třetiny nákladů na VaV, které by bez daňové podpory musely uhradit.
Více peněz, méně firem
Česko postupnou změnou primárního nástroje pro podporu firem provádějících VaV kráčí cestou, kterou již dříve vyšlapaly rozvinuté ekonomiky. Čísla nicméně ukazují, že tato strategie může mít i své trhliny. Byť se totiž v ČR postupně zvyšuje objem peněz, které firmy prostřednictvím odpočtů ušetří, absolutní počet soukromých subjektů využívajících tyto odečty naopak klesá. ČSÚ ve svém statistickém výstupu uvádí, že za rok 2024 tento způsob odečtu v daňovém přiznání uplatnilo 721 firem, což podle úřadu představuje „nejnižší počet od roku 2010 a v porovnání s rekordním počtem za rok 2015, kdy tuto možnost využilo 1 306 firem, šlo o pokles na téměř polovinu.“ Právě ve zmíněném roce 2015 tuto daňovou podporu využila hned polovina firem provádějících VaV, zatímco v roce 2024 to byla jen čtvrtina domácích a třetina zahraničních firem na tomto poli.
Skutečnost, že objem daňové podpory rostl, zatímco počet subjektů využívajících tuto podporu klesal, souvisí se třemi podstatnými faktory. Zaprvé: daňové výhody při podnikání ve VaV v roce 2024 čerpaly ve vyšší míře velké podniky (41 %), zatímco podíl malých podniků čerpajících tuto daňovou slevu klesl na 21 %. Byť byl pokles podle ČSÚ do určité míry patrný ve všech sledovaných skupinách podniků, malých podniků se dotkl nejvíce. Z nárůstu objemu daňové podpory tak profitovaly primárně velké firmy.
Zadruhé, zatímco objem ušetřených peněz rostl, jejich podíl vůči celkovým výdajům na VaV se v dlouhodobém časovém horizontu nezvýšil. V roce 2024 se výdaje firem na VaV rovnaly 92,1 mld. Kč, přičemž na 17,5 mld. Kč z tohoto obnosu firmy uplatnily daňové odečty, tedy na 19 % ze svých nákladů na VaV. To sice představuje nárůst oproti roku 2023 (16 %), podíly z předchozích let ale byly vyšší – mezi lety 2010 a 2017 si soukromé podniky tímto nástrojem uplatňovaly 25 až 30 % ze svých celkových výdajů na VaV. Problém tedy spočíval v tom, že firmy touto formou v posledních letech ušetřily více peněz, jejich náklady na VaV však rostly rychleji.
Zatřetí, z českého systému daňových odečtů v ČR nejvíce čerpaly firmy pod zahraniční kontrolou. Díky odpočtům na VaV za rok 2024 získaly celkem 2,5 mld. Kč, zatímco tuzemské podniky prostřednictvím stejného nástroje ušetřily pouze 1,1 mld. Kč, tedy o 1,4 mld. Kč méně.
Přečtěte si také
Česká republika sice v inovacích drží pozici regionálního lídra, na většinu zemí EU ale znovu ztrácí a meziročně se propadá. Na to upozorňují hodnoticí zprávy Evropské komise, které Česko řadí mezi „mírné inovátory“ a ukazují, že meziročně se nejvíce propadlo v oblasti zapojení firem do výzkumu a inovací. Kde má tuzemský inovační ekosystém největší trhliny a v jakých oblastech naopak drží krok s evropskou špičkou?
Firmy odrazuje nejistota a daňové kontroly
Všechny tři faktory ukazují na limity současného nastavení daňové podpory a naznačují, že pro část firem není tento nástroj dostatečně atraktivní. Na to poukazují i data, podle kterých české firmy i nadále více spoléhají na systém přímých dotací. V roce 2024 téměř dvakrát více soukromých subjektů (1 238) využilo na financování VaV přímé dotace ze státního rozpočtu či ze zdrojů EU, než si uplatnilo daňový odpočet (721). Podle ČSÚ se jedná zejména o menší a střední domácí podniky, které ve financování těchto aktivit upřednostňují mnohem častěji přímé veřejné dotace než systém daňových pobídek.
V roce 2025 schválila Poslanecká sněmovna na návrh tehdejšího ministra pro výzkum a vývoj Marka Ženíška novelu Zákona o daních z příjmů, která chtěla odpočty zatraktivnit. Podniky si budou moci u nákladů do 50 milionů korun uplatnit daňový odpočet ve výši 150 % těchto nákladů. Zda se změna projeví ve větším využívání odpočtů, je otázkou. Podle zástupců firem totiž nadále zůstává problémem nejistota, zda finanční správa nárok na odpočet uzná. To si myslí i Pavlína Žáková, ředitelka Sekce hospodářské politiky Svazu průmyslu a dopravy ČR: „Dlouhodobou roli hraje vysoká administrativní náročnost a nejistoty spojené s uplatňováním daňových odpočtů na výzkum a vývoj. Počet firem uplatňujících odpočty se dlouhodobě snižuje a tento trend se prozatím nepodařilo zvrátit,“ komentuje situaci Žáková.
Zatímco v případě dotačního systému ví firma od momentu schválení dotace, jaké prostředky státní podpora pokryje, v případě systému daňových úlev musí doufat, že úleva bude ze strany státu následující rok uznána. Firmy jsou proto při uplatňování daňových odpočtů obezřetnější. Podle Žákové jde navíc nejistota uplatňování daňových odpočtů ruku v ruce s dalšími překážkami administrativního charakteru, které souvisí i s nedávno přijatou legislativou. „Smutným příkladem v oblasti VaV je například administrativní zátěž a nejistoty při uplatňování daňových odpočtů na výzkum a vývoj spojené zejména s daňovými kontrolami. Bohužel i nový zákon o výzkumu, vývoji, inovacích a transferu znalostí zavádí nové a nadbytečné požadavky. Proto Svaz průmyslu inicioval urychlené provedení novely před nabytím tohoto zákona, aby nevešly v platnost.“
Nasnadě je proto otázka, zda se omezené využívání daňových odpočtů promítá také do výzkumné a inovační aktivity českých firem. Možné negativní dopady nastiňuje Evropská komise ve svých hodnotících zprávách pro členské státy Evropské unie, které zveřejnila počátkem léta. Dokumenty ukazují, že z hlediska inovačních indikátorů se Česko meziročně nejvíce propadlo právě v oblasti zapojení firem do výzkumu a inovací.
Dalším krokem, který by měl daňové odpočty na výzkum a vývoj zatraktivnit, je tak přenesení role arbitra tzv. ocenitelného prvku novosti z finančních úřadů na Technologickou agenturu ČR. Tento krok plánovala již minulá vláda s ministrem Markem Ženíškem a mluví o něm také současný vicepremiér, ministr průmyslu a obchodu a předseda Rady pro výzkum, vývoj a inovace Karel Havlíček. Zda tato změna přinese poté žádaný nárůst soukromých výdajů na výzkum a vývoj, se ukáže nejdříve za několik let.
Autoři: Ondřej Kutman a Vladislava Vojtíšková
- Autor článku: ano
- Zdroj: VědaVýzkum.cz